Domain markterschließung.de kaufen?
Wir ziehen mit dem Projekt
markterschließung.de um.
Sind Sie am Kauf der Domain
markterschließung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain markterschließung.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **

Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Vorbild - Austausch - Konkurrenz, Fachbücher von Werner ParaviciniDas Fachbuch "Vorbild - Austausch - Konkurrenz" von Werner Paravicini bietet eine tiefgehende Analyse der Beziehungen zwischen Fürsten und Höfen im historischen Kontext. Es beleuchtet, wie diese Akteure sich gegenseitig beeinflussten, Standards setzten und sich gleichzeitig voneinander abgrenzen wollten. Anhand von 20 Beiträgen international anerkannter Wissenschaftler wird untersucht, welche Rolle Vorbilder, Austausch und Konkurrenz in der Selbstdarstellung der Fürsten spielten. Die thematischen Sektionen des Buches bieten Einblicke in die Dynamiken des Wissens und der Wahrnehmung zwischen den Herrschern sowie die Komplexität der Beziehungen zwischen Freund und Feind. Dieses Werk eröffnet neue Perspektiven und Forschungsfelder in der Geschichtswissenschaft und ist ein wertvoller Beitrag zur Diskussion über Macht und Einfluss in der Geschichte.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
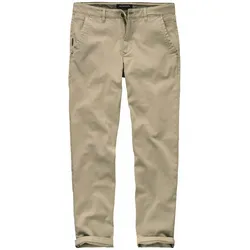
Potenzial-Chino - 32/32Hier spricht der Stoff: Dobby-Baumwolle, gewebt wie Architektur, mit Mini-Struktur für Charakter und Standfestigkeit. Ein Hauch Elasthan sorgt für Bewegungsfreiheit ohne Formverlust. Die sichtbare Niete? Ein Augenzwinkern Richtung Jeans und zugleich ein dezentes Qualitätsversprechen. Dank Stückfärbung erhält jede Hose ihr individuelles Schattenspiel. Nie ganz gleich, stets authentisch. Die Potenzial-Chino verzichtet auf alles Überflüssige. Weil das Beste oft im Unspektakulären liegt.99,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **


Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
Zählen meine Wasserkosten zu den sonstigen Wohnkosten?
Ja, die Wasserkosten zählen zu den sonstigen Wohnkosten. Zu den sonstigen Wohnkosten gehören alle Kosten, die im Zusammenhang mit dem Wohnen anfallen, aber nicht direkt mit der Miete oder den Betriebskosten verbunden sind. Dazu zählen unter anderem die Kosten für Wasser, Strom, Heizung und Müllentsorgung. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Berücksichtigung von Vordienstzeiten und anderen förderlichen Zeiten sowie sonstigen Zeiten im, Fachbücher von Martin HumbergBerücksichtigung von Vordienstzeiten und anderen förderlichen Zeiten sowie sonstigen Zeiten im Beamtenrecht der Bundesrepublik Deutschland und der Länder nach der zum 1. September 2006 in Kraft getretenen Föderalismusreform.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konkurrenz und Transfer, Fachbücher von Bettina BraunDas Verhältnis zwischen Preussen und Österreich im 18. Jahrhundert wurde häufig als konfrontativ oder gar als Systemgegensatz geschildert. Die Beiträger des Bandes gehen hingegen von Konkurrenz als einem dynamischen und flexiblen Konzept aus. Sie legen dar, wie beide Mächte in der monarchischen Herrschaftspraxis, im Militär, in der Finanzverwaltung, der Religionspolitik und im Volksschulwesen Konzepte des Gegners oder Dritter übernahmen oder unabhängig und parallel zu ähnlichen Lösungen fanden. Ausserdem zeigt der Band, auf welche Weise Österreich und Preussen in verschiedenen Bereichen der Reichspolitik und in ausgewählten Territorien miteinander konkurrierten.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorbild - Austausch - Konkurrenz, Fachbücher von Werner ParaviciniDas Fachbuch "Vorbild - Austausch - Konkurrenz" von Werner Paravicini bietet eine tiefgehende Analyse der Beziehungen zwischen Fürsten und Höfen im historischen Kontext. Es beleuchtet, wie diese Akteure sich gegenseitig beeinflussten, Standards setzten und sich gleichzeitig voneinander abgrenzen wollten. Anhand von 20 Beiträgen international anerkannter Wissenschaftler wird untersucht, welche Rolle Vorbilder, Austausch und Konkurrenz in der Selbstdarstellung der Fürsten spielten. Die thematischen Sektionen des Buches bieten Einblicke in die Dynamiken des Wissens und der Wahrnehmung zwischen den Herrschern sowie die Komplexität der Beziehungen zwischen Freund und Feind. Dieses Werk eröffnet neue Perspektiven und Forschungsfelder in der Geschichtswissenschaft und ist ein wertvoller Beitrag zur Diskussion über Macht und Einfluss in der Geschichte.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Sonstigen
-
Potenzial-Chino - 32/32Hier spricht der Stoff: Dobby-Baumwolle, gewebt wie Architektur, mit Mini-Struktur für Charakter und Standfestigkeit. Ein Hauch Elasthan sorgt für Bewegungsfreiheit ohne Formverlust. Die sichtbare Niete? Ein Augenzwinkern Richtung Jeans und zugleich ein dezentes Qualitätsversprechen. Dank Stückfärbung erhält jede Hose ihr individuelles Schattenspiel. Nie ganz gleich, stets authentisch. Die Potenzial-Chino verzichtet auf alles Überflüssige. Weil das Beste oft im Unspektakulären liegt.99,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Coaching - zum Wachstum inspirierenCoaching - zum Wachstum inspirieren , "Dieses Buch stellt Coaching in seiner heutigen Vielfalt vor, die sich aus den unterschiedlichen Wurzeln in diversen Disziplinen und Grundorientierungen ergibt. Die übergreifende Leitidee des Wachstums verbindet wirtschaftliche mit menschlicher Entwicklung. In drei Sektionen werden relevante, unterschiedliche Perspektiven auf Coaching, Beratung und Führung und die einschlägigen Schulen dargestellt. Die Leser:innen erhalten einen orientierenden Überblick und so die Möglichkeit, den eigenen Professionalisierungsprozess gemäß individuellen Präferenzen und Perspektiven zu intensivieren." Prof. Dr. Jürgen Kriz, Universität Osnabrück Multiperspektivität als Kompetenz im Coaching Bücher über Coaching und Coachingmethoden gibt es zuhauf. Leider präsentieren die meisten nur den bevorzugten Ansatz der jeweiligen Autor:in oder wiederholen die formale Struktur von Coachinganlässen und -prozessen. Dieses Handbuch bietet die Gelegenheit, diverse wissenschaftlich fundierte Ansätze und Schulen jeweils aus der Sicht einer Vertreter:in kennenzulernen. Es führt bereits Gedachtes, Erprobtes und Bewährtes zusammen zu einem inter- und transdisziplinären, schulenübergreifenden Gesamtwerk. Ziel ist es, die Grundlagen, Haltungen und Methoden des Coachings zu verstehen, aus verschiedenen Blickwinkeln zu beleuchten und sie gegebenenfalls in ein eigenes Coachingkonzept zu integrieren. Mit Beiträgen von Elke Berninger-Schäfer ¿ Daniela Blickhan ¿ Leonie Derwahl ¿ Margret Fischer ¿ Franz Josef Geider ¿ Rolf Göppel ¿ Carolin Graßmann ¿ Rainer Hundsdörfer ¿ Carsten Kärcher ¿ Axel Koch ¿ Peter Kosarz ¿ Thomas Kretschmar ¿ Jürgen Kriz ¿ Sebastian Lerch ¿ André Niggemeier ¿ Matthias Ohler ¿ Julia Perlinger ¿ Yvonne Reyhing ¿ Dirk Rohr ¿ Lara Felisa Rubbel ¿ Gunther Schmidt ¿ Bernd Schumacher ¿ Stefan Stenzel ¿ Antje Tschira ¿ Henrik Weitzel ¿ Andrea Wurst ¿ Monika Zimmermann. Die Herausgeberin: Monika Zimmermann, Prof. Dr.; Diplom-Erziehungswissenschaftlerin; Pädagogin; Professorin an der Internationalen Berufsakademie, Studiengänge Soziale Arbeit & Management und Soziale Arbeit, Management & Coaching; Personal und Business Coach; Systemische Beraterin/Therapeutin (Internationale Gesellschaft für systemische Therapie - igst); Senior Coach, Sachverständige, Gutachterin und Mitglied im Fachausschuss Forschung im Deutschen Bundesverband Coaching e.V. (DBVC); Educational Provider for Business Coaching und Scientific Coaching Expert der International Organization for Business Coaching e.V. (IOBC); Lehr-Coach und zertifizierter Coaching-Weiterbildungsanbieter (DBVC und IOBC); Gründerin und Inhaberin des Zentrums für interdisziplinäres Coaching; Mitglied des wissenschaftlichen Beirats der Oskar-Patzelt-Stiftung (Großer Preis des Mittelstands). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240304, Titel der Reihe: Beratung, Coaching, Supervision##, Redaktion: Zimmermann, Monika, Seitenzahl/Blattzahl: 541, Keyword: Beratung; Coaching(-Ausbildung); Führung; Therapie; Wachstum; Zukunft von Coaching und Führung; schulenübergreifend, Fachschema: Coaching~Manager / Coaching, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 165, Höhe: 44, Gewicht: 1044, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soutschek, Liza: Wissenschaftskooperation und -konkurrenz im Kalten KriegWissenschaftskooperation und -konkurrenz im Kalten Krieg , Das 1972 gegründete Internationale Institut für Angewandte Systemanalyse (IIASA) mit Sitz in Schloss Laxenburg in Österreich war das erste große Forschungsinstitut im Kalten Krieg, das von Wissenschaftsorganisationen aus Ost und West getragen wurde. Als Ost-West-Thinktank war das IIASA ein Ergebnis der politischen Entspannung sowie der intensivierten Wahrnehmung komplexer Probleme in einer zunehmend interdependenten Welt. Zu den Mitgliedern zählten nicht nur die USA und die Sowjetunion, sondern auch die Bundesrepublik Deutschland und die DDR. Liza Soutschek beleuchtet die deutsch-deutsche Dimension der Gründung und Geschichte des IIASA sowie der Forschung in Schloss Laxenburg und fragt nach dem Verhältnis der wissenschaftlichen und wissenschaftspolitischen Akteure, die im Kontext des IIASA und der Systemanalyse als Partner und Rivalen aufeinandertrafen. Untersucht werden das Spannungsverhältnis und die Dynamiken von Kooperation und Konkurrenz: Während diese das deutsch-deutsche Verhältnis Ende der 1960er bzw. Anfang der 1970er Jahre prägten, überwog in den 1980er Jahren die Asymmetrie zwischen den ost- und westdeutschen Akteuren. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20240716, Titel der Reihe: Wissenschaftskulturen. Reihe III: Pallas Athene - Geschichte der institutionalisierten Wissenschaft##, Autoren: Soutschek, Liza, Seitenzahl/Blattzahl: 344, Keyword: Bundesrepublik Deutschland; DDR; Die Welt-Energieperspektive; Energieprogramm; Energy in a Finite World; IIASA; International Institute for Applied Systems Analysis; Internationales Institut für Angewandte Systemanalyse; Kalter Krieg; Kooperation und Konkurrenz; Systemanalyse; Verflechtungsgeschichte; Wissenschaft und Wissenschaftspolitik; Wissenschaftsgeschichte; deutsch-deutsche Dimension des IIASA; deutsch-deutsche Geschichte, Fachschema: Kalter Krieg~Krieg / Kalter Krieg~Wissenschaftsgeschichte (Naturwissenschaften), Fachkategorie: Naturwissenschaften, allgemein, Warengruppe: HC/Naturwissenschaften/Technik allg., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 344 Blätter, Länge: 242, Breite: 178, Höhe: 25, Gewicht: 732, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
-
Zählen meine Wasserkosten zu den sonstigen Wohnkosten?
Ja, die Wasserkosten zählen zu den sonstigen Wohnkosten. Zu den sonstigen Wohnkosten gehören alle Kosten, die im Zusammenhang mit dem Wohnen anfallen, aber nicht direkt mit der Miete oder den Betriebskosten verbunden sind. Dazu zählen unter anderem die Kosten für Wasser, Strom, Heizung und Müllentsorgung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.